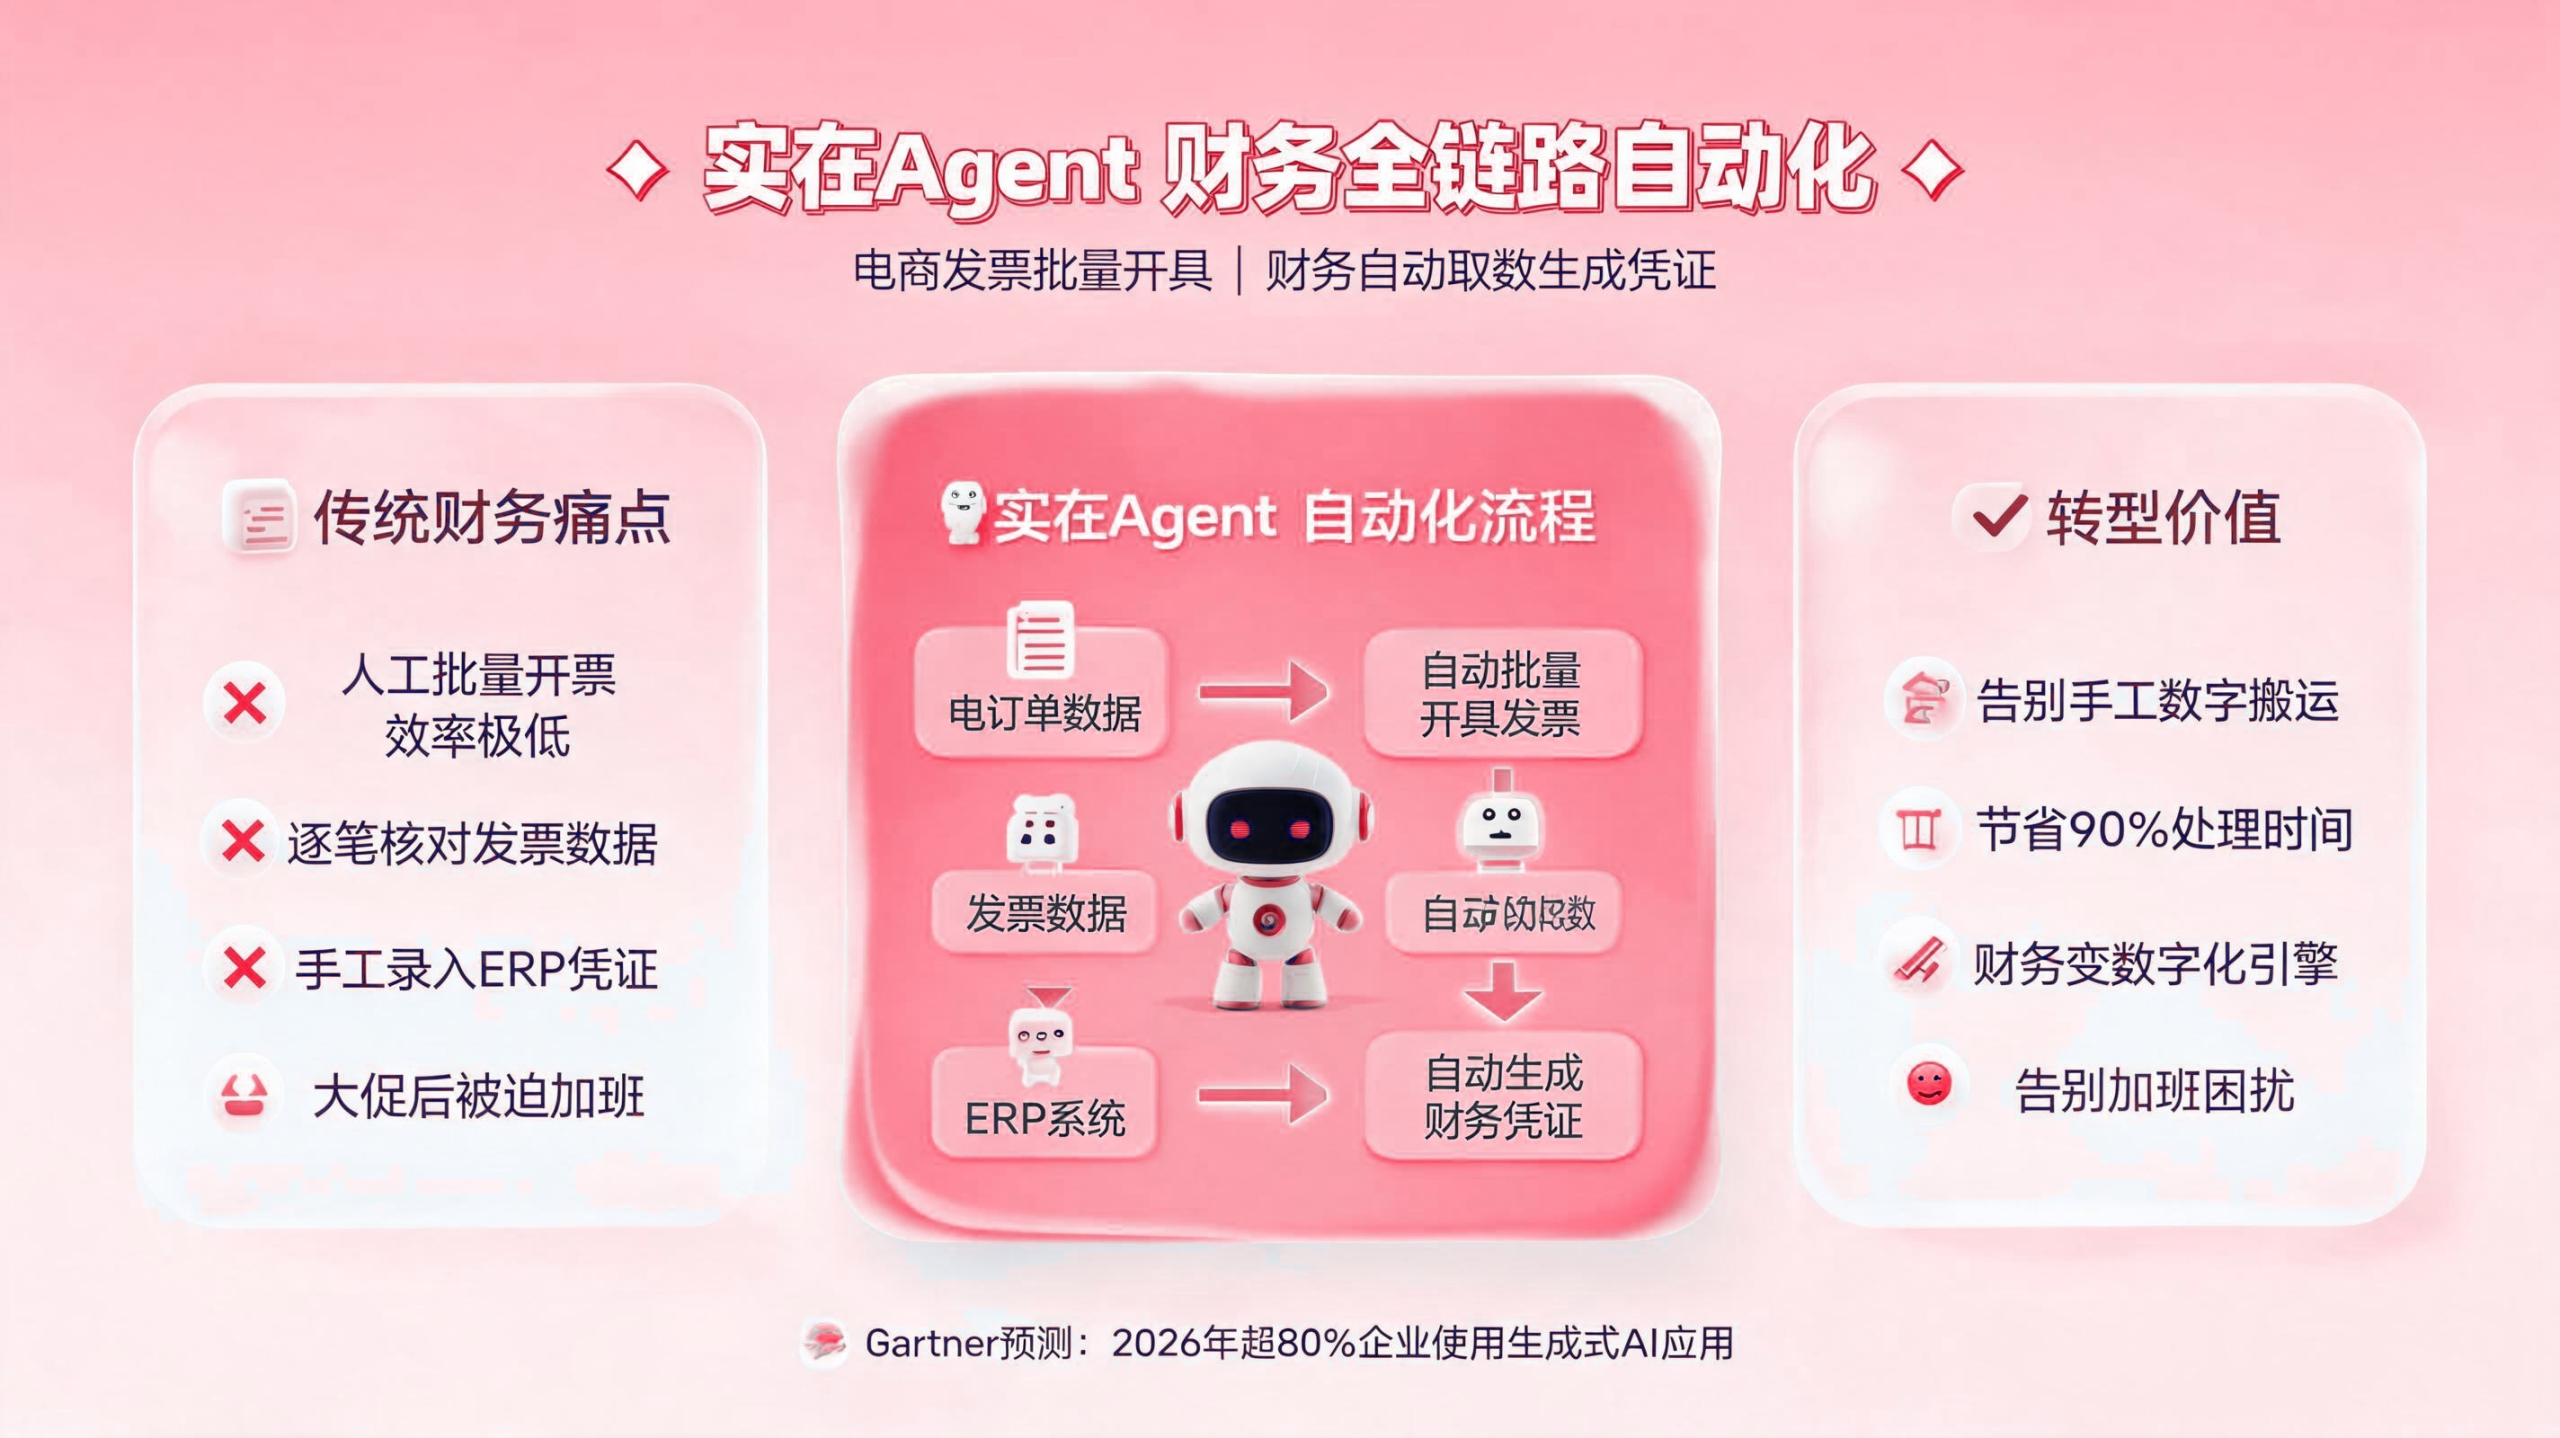
在财务与对账场景中,电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化的难点通常不在单个操作,而在上下游数据和责任人的衔接。实施方案应把正常路径、例外情况与人工接管条件放在同一流程中设计。
一、电商财务的“春节”:如何判断开票和做账总在拖后腿
对于电商企业而言,每一场大促都是销售团队的庆功宴,却是财务部门的“渡劫日”。业务流、资金流、发票流、账务流在短时间内剧烈膨胀,传统财务作业模式的短板被急剧放大。
电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化落地时的关键控制项
时代飞鹰制作的智能体在电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化场景中以业务规则为边界。实施团队先确认输入和输出,再配置知识、工具调用、审核节点与日志,避免把未定义的判断直接交给系统。
在电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化流程中,涉及资金、退款、发票或账务判断的动作应采用权限分级、人工审核、异常告警和操作留痕,不能把自动执行等同于无人负责。
进入电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化试点前,应准备一组正常样本和异常样本,用于验证字段映射、规则判断、告警触发以及人工接管是否符合实际工作要求。
电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化扩展到更多店铺、账号或岗位前,应先复核权限、数据口径和异常处理能力,避免把单点试验中的隐患同步放大。
凭证处理为何成为“吞时间的黑洞”
收入确认要依据平台账单、支付流水、发货数据等多方数据进行核对;成本费用凭证需要手工归集与分摊;无票收入与票折部分还要进行税务剔税处理。每一笔凭证的背后,是财务人员在多个系统之间的反复切换与手工搬运——从电商平台下载账单,从ERP导出明细,在Excel里执行VLOOKUP,再回到ERP逐条录入。这个过程不仅耗时巨大,而且极易因人工操作引入数据误差。
传统模式的隐性成本
- 风险成本:人工开票的错开、漏开、迟开所带来的税务合规风险与客户投诉。
- 人力成本:大促后需要临时抽调人员支援,或聘请外部兼职处理积压单据。
- 机会成本:财务团队陷于繁琐事务,无法投入预算分析、经营决策等高价值工作。
核心能力拆解
- 跨平台数据采集:自动从电商平台(天猫、京东、拼多多等)、ERP系统(SAP、金蝶、用友等)及第三方支付平台抽取订单明细、发货数据、收款流水与开票诉求。
- 规则引擎与智能映射:内置税务规范与财务合规要求,根据场景自动执行合并开票、拆分开票、票折处理,并基于会计准则自动完成科目映射与分录逻辑生成。
- 异常识别与人工介入:在自动执行过程中识别异常情况(如数据缺失、金额比对不一致、开票规则冲突),生成异常清单并推送至相应责任人,确保高风险环节保留人工复核能力。
- 闭环入账与归档存证:自动在ERP系统内生成凭证草稿或正式凭证,同时完成发票的批量开具、验真、认证,并归档所有电子单据以备审计溯源。
三、走向自动对账——完整的解决路径所需的流程调整
系统从多个电商平台及ERP系统中自动抽取业务数据,包括但不限于:订单明细、发货状态、商品SKU、结算账单、支付流水、退货退款记录。采集后的数据自动进行清洗、去重与标准化,形成统一的数据底座。
结合银行流水、平台结算单和内部应收应付数据,自动完成三方对账。任何金额差异、单据缺失、时间不匹配等异常项,都会被单独抽取形成异常清单,标记差异原因,推送至相关责任人处理。
完成校验后的数据自动在ERP系统内生成凭证草稿。财务人员只需审核确认即可正式过账。所有发票电子件、平台账单及计算底稿自动归档关联,构建全链路数据闭环,应对审计时无需再翻箱倒柜找原始单据。
对于已上线的企业而言,这套数字化底座并不是用一次就结束的。支付流水核对、客户对账、费用分摊、银行回单归档等场景可基于同一底层能力持续扩展,从而在整个财务部门形成“AI自动化覆盖网”,持续放大投资回报率。
检验电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化是否能够稳定运行
评估电商发票批量开具与财务自动取数生成凭证,用企业实现财务全链路自动化的试点结果时,应分别记录正常完成、人工接管和失败恢复情况。只有问题能够定位、责任能够追溯,数字员工才具备稳定运行的基础。